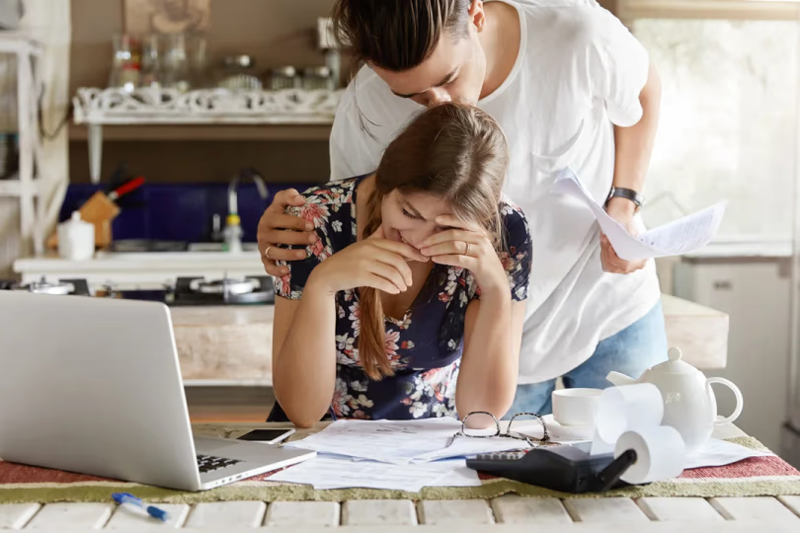
La morosidad de los hogares continúa en niveles elevados y las entidades financieras comenzaron a seguir con mayor atención un nuevo fenómeno: clientes que habían refinanciado sus deudas volvieron a atrasarse en los pagos.
La reincidencia genera preocupación en el sistema bancario porque puede demorar la recuperación de las carteras de crédito, en un momento en que algunos indicadores comenzaban a mostrar señales de estabilización.
De acuerdo con información relevada por este medio, en algunas entidades cerca del 30% de los clientes que habían refinanciado sus compromisos volvieron a caer en mora. El dato encendió nuevas alertas entre los bancos, que observan la evolución de estos casos para determinar si se trata de situaciones puntuales o de una tendencia que pueda profundizarse.
Los últimos datos del Banco Central muestran que en julio la morosidad de las familias se ubicó en 12,9%, apenas por encima del 12,8% registrado en junio. A su vez, la irregularidad del crédito total al sector privado alcanzó el 7,7%. Si bien el nivel continúa siendo elevado, el organismo señaló que el saldo de la cartera irregular seguía mostrando una desaceleración en su ritmo de crecimiento.
Otro indicador que permanece bajo seguimiento es la denominada mora temprana, que contempla los atrasos inferiores a 90 días. Luego de superar los seis puntos en noviembre de 2025, este indicador descendió hasta ubicarse alrededor de cuatro puntos en julio. La mejora había alimentado las expectativas de que el deterioro pudiera comenzar a encontrar un límite hacia fines de 2026.
La reincidencia de quienes ya habían accedido a planes de refinanciación vuelve a poner en discusión esa posibilidad y plantea un interrogante adicional sobre la capacidad de los hogares para sostener sus compromisos financieros.
El impacto sobre bancos y fintech
Entre los factores que explican el aumento de la morosidad aparecen la dificultad para recuperar el poder adquisitivo, el crecimiento que tuvo el crédito durante los primeros meses de expansión y las condiciones más flexibles con las que se otorgaron algunos préstamos.
Distintas consultoras también vienen advirtiendo sobre el deterioro. Econviews señaló que la mora continúa siendo un problema pese a las alternativas de refinanciación, mientras que EcoGo analizó el comportamiento conjunto del crédito bancario y no bancario y advirtió sobre niveles elevados de endeudamiento de las familias.
El escenario es aún más complejo fuera del sistema bancario tradicional. La morosidad del crédito no bancario se ubica, según la empresa, entre el 25% y el 30%, niveles considerablemente superiores a los registrados en los bancos. En agosto, ese segmento registró un crecimiento real mensual del 1,5% y alcanzó un stock de $16,3 billones, mientras que el crédito bancario cayó 0,8% en términos reales.
Una parte de los usuarios recurre a fintech y otras alternativas de financiamiento luego de quedar fuera de los canales tradicionales. Sin embargo, los mayores costos financieros de estas opciones pueden profundizar las dificultades para quienes ya arrastran compromisos pendientes.
Para las entidades, una cartera con altos niveles de irregularidad no representa solamente un problema de cobrabilidad. También puede traducirse en mayores requisitos, montos más bajos y condiciones financieras más exigentes para acceder a nuevos préstamos, lo que termina restringiendo el crédito disponible para las familias.
El debate llega al Congreso
El aumento del endeudamiento familiar también comenzó a ocupar un lugar en la agenda legislativa. Para el jueves 15 de octubre fue convocada una sesión en el Congreso en la que podrían abordarse distintas iniciativas vinculadas con la morosidad y el sobreendeudamiento.
Entre las propuestas en discusión aparecen proyectos orientados a transparentar el costo financiero total de los préstamos y fortalecer la educación financiera, mientras que desde sectores de la oposición se plantean alternativas como límites a las tasas de interés y restricciones al cobro en relación con los ingresos de los deudores.
Mientras continúa el debate sobre posibles medidas, el sistema financiero observa la evolución de quienes accedieron a refinanciaciones. El interrogante ya no pasa solamente por cuándo comenzará a reducirse la morosidad, sino también por la capacidad de los hogares para sostener en el tiempo los acuerdos alcanzados para regularizar sus deudas.